Weniger Papier an der Kassa: Neue Belegregeln ab 1. Oktober 2026
Editor öffnen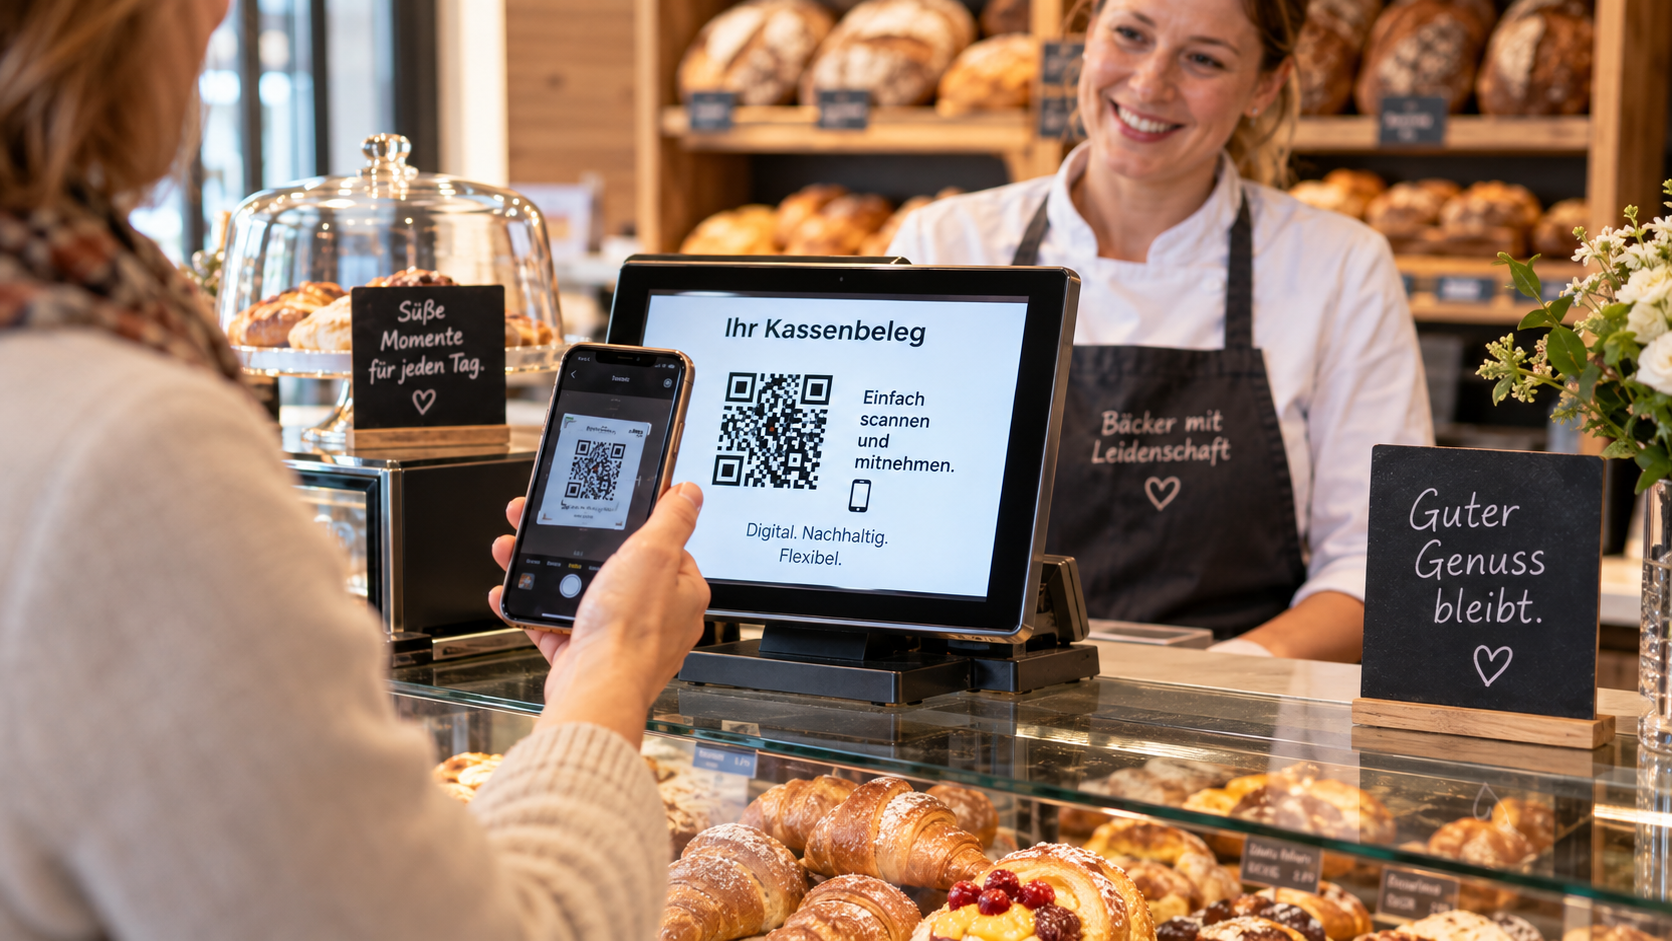
Die Frühstückssemmeln, ein Kaffee zum Mitnehmen, zwei Kipferl und noch schnell ein Brot für daheim: In Bäckereien und Konditoreien entstehen Tag für Tag viele kleine Kassenvorgänge – und entsprechend viele Kassenzettel. Ab 1. Oktober 2026 kann sich dieser Ablauf deutlich vereinfachen. Dann tritt in Österreich eine neue Regelung für elektronische Belege in Kraft, die gerade für Betriebe mit hoher Kundenfrequenz interessant ist.
Der Papierbon wird allerdings nicht abgeschafft. Kundinnen und Kunden behalten ausdrücklich das Recht auf einen ausgedruckten Beleg. Neu ist vielmehr, dass der digitale Kassenbon leichter direkt beim Bezahlvorgang zur Verfügung gestellt werden kann. Die gesetzliche Grundlage dafür ist die ab 1. Oktober 2026 geltende Fassung des § 132a Bundesabgabenordnung.
Was sich beim elektronischen Kassenbon ab Oktober ändert
Die Belegerteilungspflicht bleibt bestehen. Bei einer registrierkassenpflichtigen Zahlung muss weiterhin ein ordnungsgemäßer Beleg erstellt werden. Neu geregelt wird vor allem, wie dieser elektronische Beleg zur Kundin oder zum Kunden gelangen kann.
Künftig reicht es ausdrücklich aus, wenn der Betrieb ermöglicht, den elektronischen Beleg im Zusammenhang mit dem Bezahlvorgang vor Ort mit einem Endgerät auszulesen. Das kann beispielsweise über einen am Kundendisplay angezeigten QR-Code erfolgen.
Das Bundesministerium für Finanzen nennt daneben weitere Möglichkeiten: Der Beleg kann etwa per E-Mail oder App übermittelt, als Web-Download bereitgestellt oder in einem elektronischen Format wie PDF, Textdatei oder strukturiertem Dateiformat ausgegeben werden.
Warum das für Bäckereien besonders interessant ist
Kaum eine Branche kennt so viele kurze Verkaufsvorgänge wie das Bäcker- und Konditorenhandwerk. Gerade am Morgen wechseln innerhalb weniger Minuten Semmeln, Brot, Mehlspeisen, Kaffee und Snacks über die Theke. Dazu kommen Filialbetriebe mit mehreren Kassen, Cafés, Stehbereiche und Take-away-Geschäfte.
Bei einem Betrieb mit hoher Kundenfrequenz summieren sich die gedruckten Kassenzettel entsprechend rasch. Wird der digitale Beleg von einem Teil der Kundschaft angenommen, können Bonrollen eingespart und unnötige Ausdrucke reduziert werden.
Wie groß dieser Effekt tatsächlich ist, hängt vom jeweiligen Betrieb ab. Ein Innenstadtstandort mit hohem Anteil an Kartenzahlungen und jüngerer Laufkundschaft kann andere Erfahrungen machen als eine kleine Landbäckerei mit langjähriger Stammkundschaft. Der Gesetzgeber schreibt deshalb keine ausschließlich digitale Lösung vor.
Auch Kartenzahlungen gelten als Barumsatz
Eine häufige Verwechslung betrifft den Begriff der Barzahlung. Steuerrechtlich sind damit nicht nur Münzen und Banknoten gemeint. Auch Zahlungen mit Bankomat- oder Kreditkarte sowie vergleichbare elektronische Zahlungsformen gelten im Zusammenhang mit der Belegerteilung als Barzahlungen.
Das ist für moderne Bäckereien und Cafés besonders relevant, weil Kartenzahlungen auch bei kleinen Beträgen längst zum Alltag gehören. Die Wirtschaftskammer Österreich weist ausdrücklich darauf hin, dass etwa Bankomat- und Kreditkartenzahlungen vor Ort zu den Barumsätzen zählen.
Der digitale Beleg muss direkt beim Bezahlen erreichbar sein
Ein versteckter Download irgendwo auf der Website genügt nicht. Der elektronische Beleg muss unmittelbar im Zusammenhang mit dem Bezahlvorgang bereitgestellt werden.
Nach den Erläuterungen des Finanzministeriums ist die Bereitstellung eine Bringschuld des Unternehmers. Wird der Beleg über einen Bildschirm angeboten, muss dieser dem Kunden zugewandt sein. Außerdem muss die Anzeige ausreichend lange sichtbar bleiben, damit der Beleg ohne Ortswechsel digital übernommen werden kann.
In der Praxis könnte das etwa so aussehen: Die Kundin bezahlt drei Semmeln und einen Kaffee mit Karte. Anschließend erscheint am Kundendisplay der elektronische Beleg beziehungsweise eine Möglichkeit, ihn mit dem Smartphone abzurufen. Der gesamte Vorgang findet direkt an der Kassa statt.
Braucht jede Bäckerei jetzt einen QR-Code oder ein Kundendisplay?
Nein. Eine bestimmte technische Lösung schreibt das Gesetz nicht vor. Ein QR-Code ist eine naheliegende Variante, aber nicht die einzige.
Je nach Kassensystem können Betriebe beispielsweise einen Beleg direkt elektronisch übertragen, eine Abrufmöglichkeit anbieten oder ein bereits vorhandenes Kundendisplay verwenden. Entscheidend ist, dass die gewählte Lösung die gesetzlichen Anforderungen erfüllt.
Für Betriebe lohnt sich daher zunächst das Gespräch mit dem Kassenanbieter. Nicht überall wird neue Hardware notwendig sein. In manchen Fällen könnte ein Software-Update oder die Aktivierung einer bereits vorhandenen Funktion genügen.
Der Papierbeleg bleibt ein Recht des Kunden
Wer Papier möchte, bekommt weiterhin Papier. § 132a BAO sieht ausdrücklich vor, dass auf Verlangen des Leistungsempfängers oder eines Organs der Abgabenbehörde ein physischer Beleg ausgedruckt und ausgefolgt werden muss.
Der Bondrucker wird damit auch nach dem 1. Oktober nicht automatisch überflüssig. Ein Betrieb, der grundsätzlich digitale Belege anbietet, muss weiterhin die Möglichkeit haben, einen Papierbeleg auszustellen.
Das Finanzministerium stellt zudem klar, dass ein Papierbeleg nicht zwingend genau in jenem Moment verlangt werden muss, in dem bezahlt wird. Ein Kunde kann grundsätzlich noch bis zum Geschäftsschluss desselben Tages einen Papierbeleg verlangen.
Dafür muss der betreffende Geschäftsfall eindeutig gefunden werden können. Hilfreich sind beispielsweise Betrag, Datum, Uhrzeit und die handelsübliche Bezeichnung der gekauften Waren.
Was passiert, wenn der Kunde keinen QR-Code scannt?
Die neue Regelung bedeutet nicht, dass jeder Kunde einen digitalen Beleg aktiv mitnehmen muss. Entscheidend ist, dass der Betrieb den ordnungsgemäßen elektronischen Beleg erstellt und gesetzeskonform für den Zugriff zur Verfügung stellt.
Wer das Smartphone nicht verwenden möchte oder keinen digitalen Beleg braucht, kann auf die digitale Mitnahme verzichten. Verlangt die Kundin oder der Kunde allerdings ausdrücklich Papier, muss der Betrieb den Beleg ausdrucken.
Für das Verkaufspersonal sollte dieser Unterschied klar sein. Die praktische Kommunikation kann entsprechend unkompliziert bleiben: digital anbieten, auf Wunsch drucken.
Was gilt im Café und beim Kaffee zum Mitnehmen?
Die Regelung beschränkt sich nicht auf den klassischen Brotverkauf. Sie ist ebenso für Konditoreien mit Café, Bäckereifilialen mit Sitzbereich oder Betriebe mit Snacks, Frühstück und Take-away relevant.
Auch dort besteht bei Barumsätzen grundsätzlich die Belegerteilungspflicht. Die WKO weist für die Gastronomie ausdrücklich darauf hin, dass diese Pflicht keine mit der Registrierkassenpflicht vergleichbare Umsatz-Untergrenze kennt. Sie gilt daher grundsätzlich auch für Kleinstbeträge. Ab 1. Oktober 2026 kann der elektronische Beleg auch hier vor Ort auslesbar gemacht werden.
Damit kann dieselbe technische Lösung beispielsweise sowohl beim Brotverkauf an der Theke als auch beim Cappuccino im angeschlossenen Café eingesetzt werden, sofern das verwendete Kassensystem entsprechend eingerichtet ist.
Registrierkassenpflicht und Belegerteilungspflicht nicht verwechseln
Für österreichische Betriebe ist weiterhin zwischen Registrierkassenpflicht und Belegerteilungspflicht zu unterscheiden.
Nach den 2026 geltenden Regeln besteht grundsätzlich Registrierkassenpflicht, wenn der Jahresumsatz eines Betriebes mehr als 15.000 Euro netto beträgt und gleichzeitig die Barumsätze mehr als 7.500 Euro netto pro Jahr ausmachen. Beide Grenzen müssen überschritten werden.
Die Belegerteilungspflicht geht weiter und kennt grundsätzlich keine vergleichbare allgemeine Umsatz-Untergrenze. Details zu den Voraussetzungen und Ausnahmen führt die WKO in ihrer aktuellen Übersicht zur Registrierkassen- und Belegerteilungspflicht aus.
Auch die Kasse selbst muss mitspielen
Die digitale Belegausgabe sollte nicht mit irgendeiner nachträglich gebastelten QR-Lösung verwechselt werden. Der elektronische Beleg muss ordnungsgemäß im Zusammenhang mit dem Kassenvorgang erstellt und bei Verwendung einer Registrierkasse entsprechend den bestehenden Vorschriften signiert werden.
Außerdem muss nach den Informationen des Finanzministeriums die Art der Belegerteilung im elektronischen Aufzeichnungssystem dokumentiert werden.
Für Bäckereien und Konditoreien ist deshalb vor allem eine Frage entscheidend: Kann das vorhandene Kassensystem die neue Form der elektronischen Belegausgabe gesetzeskonform abbilden?
Was Betriebe jetzt mit ihrem Kassenanbieter klären sollten
- Unterstützt die vorhandene Kasse die ab 1. Oktober 2026 vorgesehene elektronische Belegmitnahme?
- Kann ein digitaler Beleg unmittelbar nach dem Bezahlvorgang bereitgestellt werden?
- Ist dafür ein zusätzliches Kundendisplay notwendig?
- Kann ein QR-Code oder eine vergleichbare Abrufmöglichkeit angezeigt werden?
- Ist der Beleg lange genug sichtbar, damit Kunden ihn direkt übernehmen können?
- Dokumentiert das Kassensystem die Art der Belegerteilung?
- Kann jederzeit weiterhin ein Papierbeleg ausgedruckt werden?
- Lassen sich Verkäufe noch am selben Tag rasch wiederfinden und erneut ausdrucken?
Gerade in Filialbetrieben sollte zusätzlich geklärt werden, ob die technische Umstellung zentral vorgenommen werden kann und wie Mitarbeiterinnen und Mitarbeiter mit Kundenwünschen nach einem Papierbeleg umgehen sollen.
Weniger Bonrollen, aber kein Zwang zur Digitalisierung
Für das Bäcker- und Konditorenhandwerk liegt der praktische Vorteil vor allem dort, wo täglich sehr viele kleine Transaktionen stattfinden. Wird nicht mehr automatisch für jeden Einkauf ein Papierzettel gedruckt, können Material und Handgriffe eingespart werden.
Die Neuerung lässt Betrieben zugleich Spielraum. Eine Bäckerei muss ihre bewährten Abläufe nicht vollständig auf den Kopf stellen, nur weil die elektronische Belegmitnahme erleichtert wird. Wer weiterhin überwiegend Papier ausgeben möchte, kann das tun. Wer stärker digitalisieren möchte, bekommt dafür ab Oktober einen praktikableren rechtlichen Rahmen.
Für viele Betriebe dürfte deshalb eine Mischlösung am sinnvollsten sein: Der digitale Kassenbon wird unkompliziert angeboten, der Papierbeleg bleibt für alle verfügbar, die ihn möchten.
Der 1. Oktober ist vor allem ein Termin für den Kassencheck
Eine neue Registrierkasse allein wegen dieser Gesetzesänderung anzuschaffen, wäre vorschnell. Sinnvoller ist es, rechtzeitig beim eigenen Anbieter nachzufragen, welche Funktionen die bestehende Hardware und Software unterstützt und ob ein Update vorgesehen ist.
Gerade vor dem Weihnachtsgeschäft können Bäckereien und Konditoreien damit einen Ablauf testen, der zu ihrem Standort und ihrer Kundschaft passt. Wenn die Technik gut funktioniert, sollte der digitale Beleg im Alltag kaum zusätzliche Aufmerksamkeit verlangen: Ware auswählen, bezahlen, Beleg digital mitnehmen – und wer Papier braucht, erhält weiterhin einen Ausdruck.
Offizielle Informationen zur elektronischen Belegerteilung
Die gesetzliche Grundlage ist die ab 1. Oktober 2026 geltende Fassung des § 132a Bundesabgabenordnung im Rechtsinformationssystem des Bundes. Das Bundesministerium für Finanzen informiert ausführlich über elektronischen Beleg und digitale Belegmitnahme. Ergänzende Informationen zu Registrierkassen, Barumsätzen und Belegerteilung bietet die Wirtschaftskammer Österreich.