Digitaler Beleg an der Theke: Finanzministerium kündigt Kontrollen an
Editor öffnen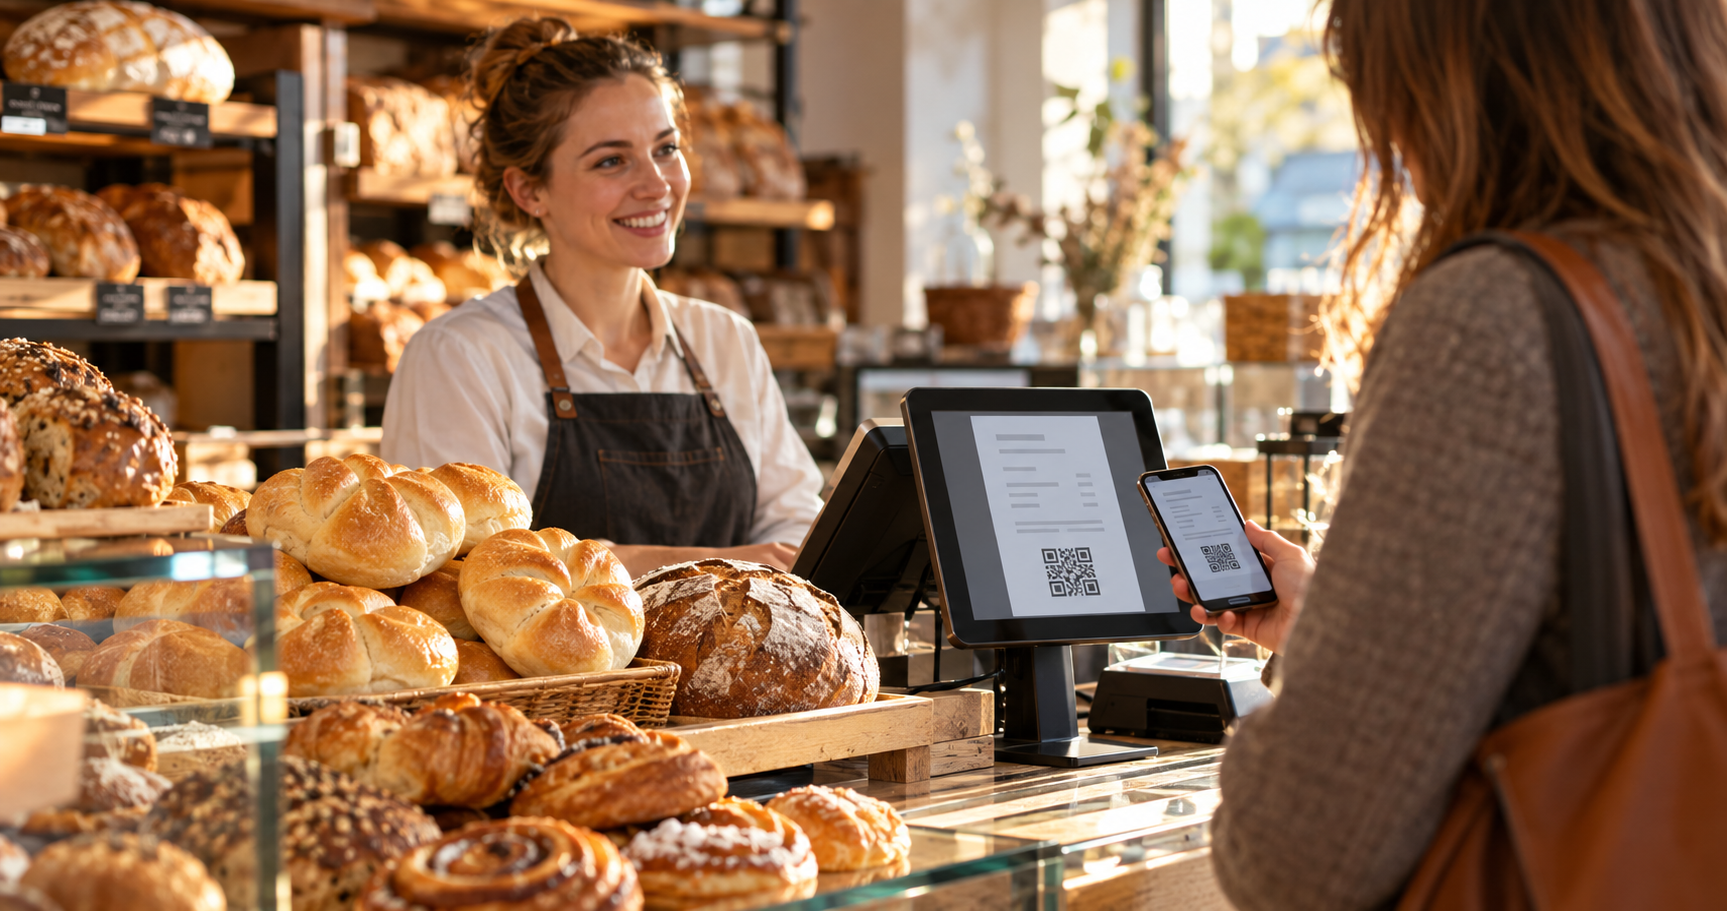
Eine Semmel, ein Kaffee und ein Stück Kuchen: Gerade an Bäckereitheken folgen viele kleine Zahlungen rasch aufeinander. Seit 1. Oktober 2026 kann der zugehörige Kassenbeleg einfacher digital zur Mitnahme angeboten werden, etwa über ein kundenseitiges Display. Kurz vor dem Start hat das Finanzministerium einen aktualisierten Erlass zur Registrierkassen- und Belegerteilungspflicht veröffentlicht. Er beschreibt, worauf es beim elektronischen Beleg im laufenden Verkauf ankommt.
Die allgemeinen Regeln für den digitalen Kassenbon und das Recht auf einen Papierausdruck hat die ÖBKZ bereits vor dem Inkrafttreten erläutert. Für Betriebe ist nun vor allem die Umsetzung entscheidend: Das Finanzministerium hat angekündigt, dass das Amt für Betrugsbekämpfung in den ersten Wochen die korrekte Weitergabe digitaler Belege verstärkt kontrollieren wird. Ein besonderer Fokus soll dabei auf bargeldintensiven Branchen liegen; eine gesonderte Kontrolle nur für Bäckereien wurde nicht angekündigt.
Ein digitaler Kassenbon muss an der Kassa erreichbar sein
Die neue Möglichkeit ändert nichts an der Belegerteilungspflicht. Bei einem entsprechenden Barumsatz muss der Beleg weiterhin ordnungsgemäß erstellt werden. Wird eine Registrierkasse verwendet, ist der elektronische Beleg unmittelbar im Zusammenhang mit der Zahlung über die Kasse zu erstellen und zu signieren. Neu ist die ausdrücklich geregelte Möglichkeit, ihn so anzuzeigen, dass Kundinnen und Kunden ihn vor Ort mit einem Endgerät auslesen können.
Der Praxisinformation des Finanzministeriums und der Erlass stellen dafür klare Anforderungen auf: Die digitale Mitnahme muss beim Bezahlvorgang ohne Ortswechsel möglich sein. Ein Bildschirm muss zur Kundschaft zeigen und den Beleg ausreichend lange anzeigen. Ebenso zulässig sind andere geeignete Wege, etwa eine Übermittlung per E-Mail oder App oder ein unmittelbar verfügbarer Download. Eine bestimmte Technik und ein QR-Code sind nicht vorgeschrieben.
Für den Verkaufstresen heißt das: Ein QR-Code auf einem schlecht einsehbaren Mitarbeiterdisplay oder ein erst später erreichbarer Link erfüllt den beschriebenen Ablauf nicht schon deshalb, weil technisch irgendwo ein Beleg existiert. Maßgeblich ist, ob der konkrete Beleg beim Bezahlen tatsächlich für den Zugriff angeboten wird. Nach dem BMF-Erlass ist die Belegerteilung eine Bringschuld des Unternehmens.
Was die Kasse dokumentieren muss
Bei der technischen Einrichtung geht es nicht allein um das Bild auf dem Display. Laut Finanzministerium muss die Art der Belegerteilung im elektronischen Aufzeichnungssystem dokumentiert werden. Eine Bäckerei mit mehreren Filialen sollte daher mit ihrem Kassenanbieter klären, ob die gewählte Ausgabeform für jeden Geschäftsfall nachvollziehbar erfasst wird – auch dann, wenn Kundinnen und Kunden den angebotenen Beleg nicht mit dem Smartphone übernehmen.
Für den Test im laufenden Betrieb eignet sich ein gewöhnlicher Verkauf: Ware bonieren, Zahlung abschließen, digitalen Beleg am Kundenbildschirm aufrufen und prüfen, ob er ohne zusätzlichen Weg und mit genügend Zeit abrufbar ist. Danach sollte sich derselbe Vorgang bei Bedarf wiederfinden und auf Papier ausgeben lassen. Bei Kartenzahlungen vor Ort ist das ebenso relevant wie bei Münzen und Banknoten, denn solche Zahlungen zählen für diese Vorschriften ebenfalls zu den Barumsätzen.
Auch die Warenbezeichnung verdient einen Blick
Der aktuelle Erlass enthält ein Beispiel, das für Bäckereien besonders greifbar ist. Bei der nach § 132a Bundesabgabenordnung erforderlichen handelsüblichen Warenbezeichnung nennt das Finanzministerium „Semmel oder Kleingebäck“ und „Brot“ als zulässige Angaben auf dem Kassenbeleg. Die pauschale Bezeichnung „Backwaren“ führt seine Beispieltabelle hingegen ausdrücklich als nicht zulässig an.
Das ist keine zusätzliche Sonderregel, die erst mit dem digitalen Bon entstanden wäre. Der neu veröffentlichte Erlass führt die allgemeinen Anforderungen an den Beleg weiter aus; sie gelten auch bei Papierausdrucken. Für Betriebe ist der Systemwechsel dennoch ein guter Anlass, häufig verwendete Warengruppen in der Kasse zu kontrollieren. Ein korrekt angezeigter digitaler Beleg hilft wenig, wenn seine Artikelbezeichnungen zu allgemein bleiben.
Papier bleibt bis zum Geschäftsschluss verfügbar
Wer einen Ausdruck verlangt, hat weiterhin Anspruch darauf. Das gilt unmittelbar nach der Zahlung und nach den Erläuterungen des Finanzministeriums auch später – spätestens bis zum Geschäftsschluss des Tages, an dem der Umsatz stattgefunden hat. Dafür muss der betreffende Geschäftsfall auffindbar sein; Betrag, Datum, Uhrzeit und gekaufte Ware können bei der Zuordnung helfen. Betriebe, die digitale Belege anbieten, brauchen somit weiterhin eine Möglichkeit zum Ausdruck.
Eine Pflicht, jetzt auf digitale Belege umzusteigen, besteht nicht. Wer seine Bons weiterhin auf Papier ausgibt, kann das tun. Für Bäckereien und Konditoreien mit vielen kurzen Verkaufsvorgängen kann die digitale Variante Papier sparen. Entscheidend ist ein Ablauf, den Kasse und Verkaufsteam auch in der morgendlichen Stoßzeit zuverlässig beherrschen – einschließlich eines raschen Ausdrucks, wenn jemand Papier möchte.
Das Finanzministerium begründet die angekündigten Schwerpunktkontrollen zur digitalen Belegweitergabe mit der Betrugsbekämpfung. Für ordnungsgemäß arbeitende Betriebe ist der wichtigste Schritt daher ein praktischer Kassencheck: Wird jeder Beleg richtig erstellt, für die Kundschaft erreichbar angeboten, die Ausgabeform dokumentiert und ein Papierwunsch erfüllt? Diese Fragen entscheiden im Alltag mehr als die Wahl zwischen QR-Code, App oder E-Mail.